- 내 신청일은 언제인가: 홀짝제와 공통 기간
- 나이와 소득, 두 가지를 같이 확인하세요
- 기여금 비율로 미리 계산해 보기
조회 1 · 전체 글
대표 이미지: Grigent Guide가 이 글의 주제에 맞춰 AI로 제작한 편집 일러스트입니다. 실제 상품·행사·기관의 촬영 사진은 아닙니다.
확인 기준: 2026년 10월 2일. 대한민국 정책브리핑의 금융위원회 2차 가입 안내와 가입 대상·소득기준 안내, 서민금융진흥원 청년미래적금 안내 페이지를 확인했습니다.
청년미래적금 2차 가입 신청은 2026년 10월 7일(수) 시작합니다. 10월 2일 현재는 접수 기간이 아니라 준비 기간입니다. 이번 모집에서 가장 많이 헷갈리는 부분은 세 가지입니다. 첫째, 첫 이틀은 출생연도 끝자리로 신청일이 나뉩니다. 둘째, 신청한 날 바로 계좌가 만들어지지 않고 심사를 거친 뒤 11월에 개설합니다. 셋째, 가입 자격이 있어도 정부 기여금 비율은 소득과 유형에 따라 0%, 6%, 12%로 달라집니다.
내 신청일은 언제인가: 홀짝제와 공통 기간
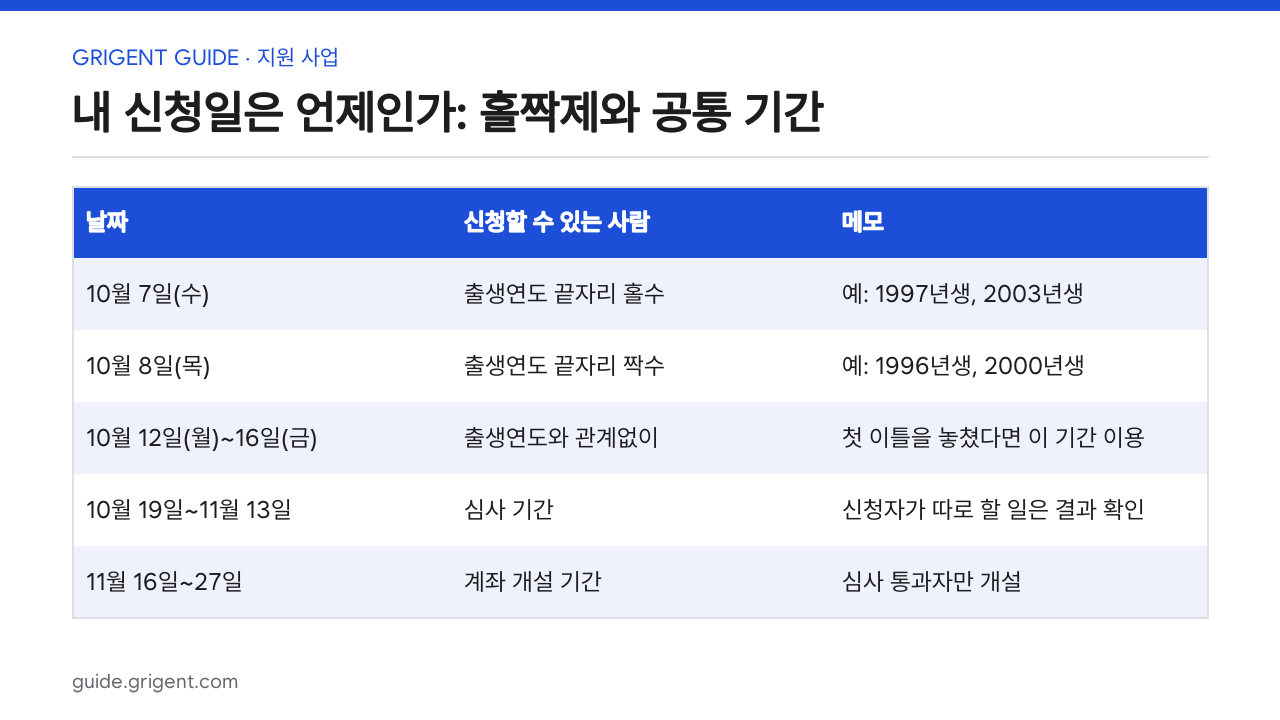
| 날짜 | 신청할 수 있는 사람 | 메모 |
|---|---|---|
| 10월 7일(수) | 출생연도 끝자리 홀수 | 예: 1997년생, 2003년생 |
| 10월 8일(목) | 출생연도 끝자리 짝수 | 예: 1996년생, 2000년생 |
| 10월 12일(월)~16일(금) | 출생연도와 관계없이 | 첫 이틀을 놓쳤다면 이 기간 이용 |
| 10월 19일~11월 13일 | 심사 기간 | 신청자가 따로 할 일은 결과 확인 |
| 11월 16일~27일 | 계좌 개설 기간 | 심사 통과자만 개설 |
10월 9일은 한글날이고 10~11일은 주말이라 신청 기간에 들어가지 않습니다. 달력에 7·8일과 12~16일만 표시해 두면 헷갈리지 않습니다. 홀짝제는 첫날 접속이 몰리는 것을 나누기 위한 장치입니다. 다만 취급기관별로 개설 가능한 계좌 규모가 정해져 있을 수 있으므로, 원하는 취급기관이 있다면 공통 기간까지 미루기보다 본인 신청일에 맞춰 신청하는 편이 안전합니다.
나이와 소득, 두 가지를 같이 확인하세요
이번 모집의 연령 범위는 1991년 11월 17일생부터 2007년 11월 27일생까지입니다(만 19~34세 기준). 병역을 이행했다면 최대 6년의 복무 기간을 나이 계산에서 빼 줍니다. 가입 기간 중에 34세를 넘기는 것은 문제가 되지 않습니다.
소득 기준은 개인과 가구를 모두 봅니다.
- 개인: 총급여 7,500만 원 이하(종합소득 6,300만 원 이하) 근로·사업소득자, 또는 연매출 3억 원 이하 소상공인
- 가구: 가구 중위소득 200% 이하
- 맞벌이 가구: 완화 기준 적용(200% 이하 기준은 250% 이하로, 150% 이하 기준은 200% 이하로)
- 판단 연도: 소득·매출은 전년도(2025년) 기준
올해 받은 월급에 12를 곱해 자격을 스스로 확정하지 마세요. 심사는 2025년 소득 자료로 이뤄지고, 연말정산이나 종합소득세 신고 결과에 따라 숫자가 달라질 수 있습니다.
기여금 비율로 미리 계산해 보기
가입 자격과 혜택은 별개입니다. 정부 기여금은 월 납입금에 비율을 곱해 지원되며, 유형은 다음과 같습니다.
| 유형 | 주요 조건 | 정부 기여금 |
|---|---|---|
| 비과세만 적용 | 총급여 6,000만~7,500만 원, 가구 중위소득 200% 이하 | 0% |
| 일반형 | 총급여 6,000만 원 이하, 가구 중위소득 200% 이하 | 월 납입금의 6% |
| 우대형(소상공인) | 연매출 1억 원 이하, 가구 중위소득 150% 이하 | 월 납입금의 12% |
| 우대형(중소기업 재직) | 만기 한 달 전까지 총 29개월 이상 재직 | 월 납입금의 12% |
월 납입 한도는 50만 원, 만기는 3년입니다. 이해를 돕기 위한 단순 가정으로, 매달 한도인 50만 원을 36개월 납입한다고 하면 일반형 기여금은 월 3만 원, 3년 합계 108만 원입니다. 우대형은 월 6만 원, 3년 합계 216만 원입니다. 이 계산에는 이자와 우대금리가 들어가 있지 않고, 실제 기여금 지급 시점과 방식, 중도해지 시 처리는 취급기관 상품설명서를 따릅니다. 반대로 총급여가 6,000만 원을 넘는다면 비과세 혜택만 남으므로, 기여금을 기대하고 다른 저축을 깨는 판단은 신중하게 하세요.
신청 전에 준비할 것
신청은 취급기관 모바일 앱에서 진행합니다. 신청 화면에서 일반소득자·중소기업 재직자·소상공인 가운데 본인 유형을 직접 고릅니다.
- 사용할 취급기관 앱을 설치하고 회원가입과 본인인증을 미리 끝냅니다.
- 소상공인으로 신청한다면 소상공인확인서를 먼저 발급받습니다. 사업장이 여러 곳이면 모든 사업장의 확인서가 필요합니다.
- 중소기업 재직자 우대를 기대한다면 재직 기간이 만기 한 달 전까지 29개월 이상 될 수 있는지 계산해 둡니다.
- 2025년 소득을 확인할 수 있는 자료(원천징수영수증, 종합소득세 신고 내역)를 미리 봐 둡니다.
청년도약계좌가 있다면 해지부터 하지 마세요
이번 2차 모집에는 청년도약계좌 가입자가 청년미래적금으로 옮기는 절차가 마련됐습니다. 순서가 중요합니다.
- 청년미래적금 가입을 신청하고 심사에서 가입 가능 안내를 받습니다.
- 계좌 개설 기간에 청년미래적금 계좌를 엽니다.
- 같은 기간 안에 청년미래적금 가입 목적의 청년도약계좌 특별중도해지를 신청합니다.
청년도약계좌를 먼저 일반 해지하면 특별중도해지에 따른 처리를 받지 못할 수 있습니다. 계좌 개설과 특별중도해지를 정해진 기간 안에 모두 끝내야 새 적금에 납입할 수 있다는 점도 기억하세요. 도약계좌에 쌓인 기여금과 비과세 처리는 본인 계좌의 안내를 확인한 뒤 결정하는 것이 안전합니다.
접수 전 체크리스트
- 출생연도 끝자리로 7일·8일 중 내 신청일을 확인했다.
- 12~16일 공통 신청 기간도 달력에 표시했다.
- 2025년 개인소득과 가구 기준을 확인했다.
- 기여금 유형(0%·6%·12%)과 월 납입 가능액으로 3년 계획을 세웠다.
- 신청 유형과 소상공인확인서 필요 여부를 확인했다.
- 취급기관 앱의 로그인과 본인인증을 점검했다.
- 청년도약계좌가 있다면 특별중도해지 순서를 확인했다.
- 계좌 개설 기간(11월 16~27일)을 일정에 넣었다.
문의는 서민금융진흥원 청년금융콜센터 1397(3번)에서 받을 수 있습니다. 세부 자격과 기여금은 공식 안내와 심사 결과가 기준이며, 이 글의 계산은 이해를 돕기 위한 가정입니다.
출처와 확인 범위
- 정책브리핑·금융위원회 청년미래적금 2차 가입 안내: 신청 일정, 심사·계좌 개설 기간, 갈아타기 절차, 문의처. 2026-10-02 확인.
- 정책브리핑 청년미래적금 가입 대상·소득기준: 연령, 소득 기준, 맞벌이 완화, 기여금 유형, 납입 한도와 만기. 2026-10-02 확인.
- 서민금융진흥원 청년미래적금: 신청 안내와 공식 문의 경로.
확인한 공식 자료
본문은 아래 공개 자료를 바탕으로 정리했습니다. 적용 전 최신 원문과 날짜를 다시 확인하세요.